
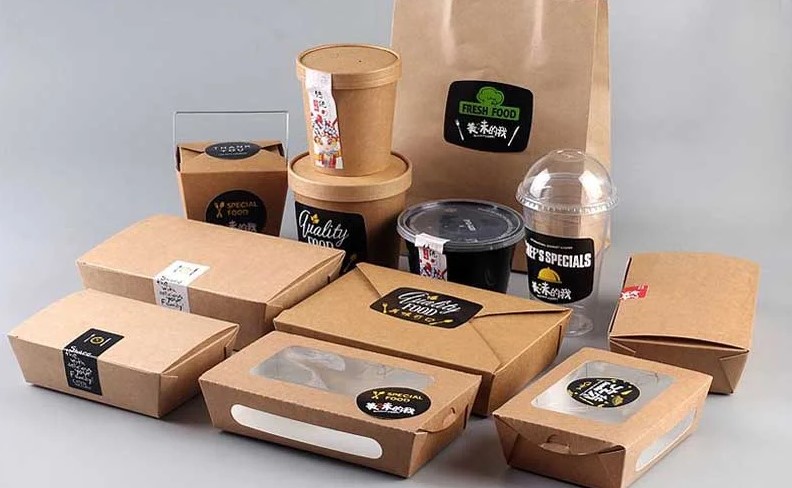
قیمتگذاری یک غذا فقط به هزینه مواد اولیه محدود نمیشود. وقتی یک جعبه غذا برای مشتری ارسال میشود، هزینههایی مثل جعبه، ظرف، درب، کیسه، دستمال، قاشق و چنگال و سایر اقلام بستهبندی هم بخشی از هزینه واقعی فروش آن سفارش هستند.
اگر این هزینهها در قیمتگذاری منو دیده نشوند، ممکن است رستوران یا فستفود در ظاهر فروش خوبی داشته باشد اما سود واقعی هر سفارش کمتر از چیزی باشد که در محاسبات اولیه تصور میشود.
محاسبه هزینه بستهبندی در قیمت غذا یعنی مشخص کنیم هر پرس دقیقا چه مقدار هزینه بستهبندی ایجاد میکند و این مبلغ را در محاسبه بهای تمامشده و قیمت فروش لحاظ کنیم.
در این مقاله، روش محاسبه را مرحلهبهمرحله بررسی میکنیم و با یک مثال ساده از پیتزای ۲۰۰ هزار تومانی نشان میدهیم که هزینه بستهبندی چطور روی قیمت نهایی اثر میگذارد.
با سفارش جعبه غذا از طرح اول، به تعداد دلخواه و با طراحی رایگان، در کوتاه ترین زمان بسته بندی غذاهای خود را تحویل بگیرید!
برای قیمتگذاری صحیح، بهتر است ابتدا هزینههای مرتبط با هر پرس را از هم جدا کنیم.
بهطور معمول میتوان هزینه یک سفارش را در چند گروه اصلی دید:
| نوع هزینه | مثال |
| مواد اولیه | خمیر، پنیر، گوشت، مرغ، سبزیجات و سس |
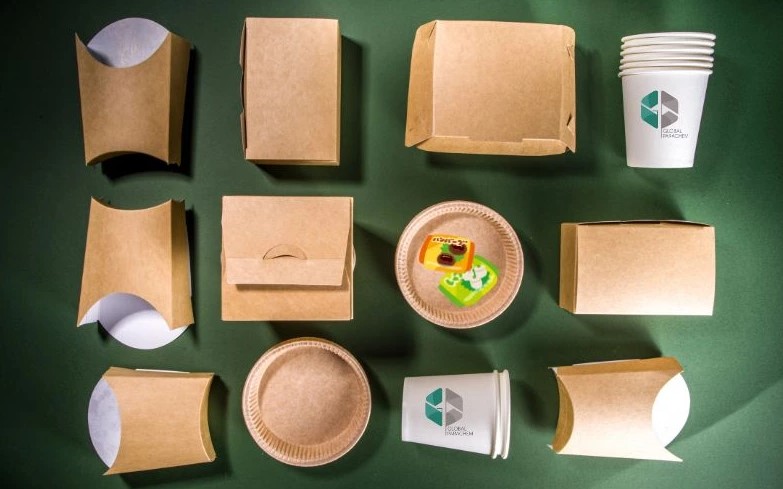
| بستهبندی | جعبه، ظرف، درب، کیسه، لیوان و… |
| نیروی انسانی | دستمزد مستقیم آمادهسازی |
| هزینههای سربار | اجاره، انرژی، استهلاک، نظافت و… |
| هزینه فروش و ارسال | پلتفرم، پیک، کمیسیون و تبلیغات |
نکته مهم این است که بستهبندی لزوما یک هزینه سربار ثابت نیست. بسیاری از اقلام بستهبندی مستقیما با تعداد سفارش تغییر میکنند؛ یعنی اگر امروز ۱۰۰ پرس غذا بفروشید، تقریبا ۱۰۰ واحد بستهبندی مصرف میکنید.
بنابراین برای بسیاری از رستورانها، بهتر است هزینه بستهبندی بهصورت هزینه مستقیم هر پرس محاسبه شود و سپس در مدل کلی قیمتگذاری قرار بگیرد.
اگر برای هر سفارش چند قلم بستهبندی استفاده میکنید، ابتدا قیمت هر قلم را مشخص کنید.
فرمول پایه به این شکل است:
هزینه بستهبندی هر پرس = مجموع هزینه تمام اقلام بستهبندی مصرفشده برای یک پرس
مثلا فرض کنید برای یک پیتزا از موارد زیر استفاده میشود:
در این حالت:
۱۲,۰۰۰ + ۳,۰۰۰ + ۱,۵۰۰ + ۲,۵۰۰ = ۱۹,۰۰۰ تومان
پس هزینه بستهبندی مستقیم این سفارش ۱۹ هزار تومان است.
این عدد باید در محاسبه بهای تمامشده پیتزا وارد شود، نه اینکه بعد از تعیین قیمت منو نادیده گرفته شود.
یکی از شاخصهای کاربردی برای مدیریت مالی رستوران، محاسبه درصد هزینه بستهبندی نسبت به قیمت فروش یا بهای تمامشده است.
اگر هدف شما بررسی سهم بستهبندی از قیمت فروش باشد، فرمول این است:
درصد هزینه بستهبندی = هزینه بستهبندی هر پرس ÷ قیمت فروش × ۱۰۰
مثلا اگر قیمت یک پیتزا ۲۰۰ هزار تومان و هزینه بستهبندی آن ۲۰ هزار تومان باشد:
۲۰,۰۰۰ ÷ ۲۰۰,۰۰۰ × ۱۰۰ = ۱۰٪
یعنی ۱۰ درصد قیمت فروش این محصول مربوط به بستهبندی است.
اما یک نکته حسابداری مهم وجود دارد: این درصد لزوما نباید معیار اصلی برای تعیین قیمت باشد. قیمت فروش باید از کل ساختار هزینه و حاشیه سود موردنظر به دست بیاید. درصد بستهبندی بیشتر برای تحلیل عملکرد و کنترل هزینه کاربرد دارد.
مثال عددی؛ قیمتگذاری یک پیتزای ۲۰۰ هزار تومانی
فرض کنیم یک رستوران پیتزایی را با قیمت فروش ۲۰۰ هزار تومان عرضه میکند.
هزینههای مستقیم هر پرس به این شکل است:
| هزینه | مبلغ |
| مواد اولیه | ۷۰,۰۰۰ تومان |
| بستهبندی | ۲۰,۰۰۰ تومان |
| دستمزد مستقیم | ۱۵,۰۰۰ تومان |
| مجموع هزینه مستقیم | ۱۰۵,۰۰۰ تومان |
در این شرایط، پیش از درنظرگرفتن هزینههای سربار و سایر هزینهها، ۱۰۵ هزار تومان از فروش ۲۰۰ هزار تومانی صرف هزینههای مستقیم میشود.
سهم بستهبندی:
۲۰,۰۰۰ ÷ ۲۰۰,۰۰۰ = ۱۰٪
بنابراین بستهبندی بهتنهایی ۱۰ درصد قیمت فروش را تشکیل میدهد.
حالا اگر رستوران در محاسبات قبلی فقط مواد اولیه را بهعنوان هزینه اصلی در نظر گرفته باشد، ممکن است تصور کند حاشیه سود محصول بسیار بالاست؛ درحالیکه با اضافهکردن بستهبندی، دستمزد و سایر هزینهها، تصویر واقعی کاملا متفاوت خواهد بود.
نه به این شکل که مثلا قیمت محاسبهشده یک غذا ۲۰۰ هزار تومان باشد و سپس ۲۰ هزار تومان بستهبندی را روی آن بگذاریم و قیمت را ۲۲۰ هزار تومان اعلام کنیم.
این روش در بسیاری از کسبوکارها باعث قیمتگذاری ناهماهنگ میشود.
روش بهتر این است که بستهبندی از ابتدا داخل بهای تمامشده محصول قرار بگیرد.
یعنی اگر هدف شما تعیین قیمت بر اساس حاشیه سود مشخص است، ابتدا تمام هزینههای مرتبط را جمع کنید:
بهای تمامشده = مواد اولیه + بستهبندی + دستمزد مستقیم + سهم هزینههای سربار + سایر هزینههای مرتبط
سپس بر اساس حاشیه سود هدف، قیمت فروش تعیین شود.
به این ترتیب بستهبندی بخشی از مدل مالی محصول است، نه یک هزینه اضافی و کاهش هزینههای بستهبندی با انتخاب مناسب اتفاق می افتد که در پایان بهصورت جداگانه روی فاکتور ذهنی شما قرار میگیرد.
فرض کنیم مجموع هزینه واقعی یک پرس غذا، شامل مواد اولیه، بستهبندی، دستمزد و سهم سربار، ۱۲۰ هزار تومان باشد.
اگر رستوران بخواهد حاشیه سود ناخالص ۴۰ درصد از قیمت فروش داشته باشد، نمیتوانیم صرفا ۴۰ درصد را روی هزینه اضافه کنیم.
فرمول قیمت فروش بر اساس حاشیه سود هدف این است:
قیمت فروش = بهای تمامشده ÷ (۱ – حاشیه سود هدف)
بنابراین:
۱۲۰,۰۰۰ ÷ ۰٫۶ = ۲۰۰,۰۰۰ تومان
در این مثال، قیمت فروش حدود ۲۰۰ هزار تومان خواهد بود.
این تفاوت بین «درصد سود روی هزینه» و «حاشیه سود از قیمت فروش» یکی از اشتباهات رایج در قیمتگذاری منوی رستوران است.
هزینه سربار فستفود شامل هزینههایی است که مستقیما نمیتوان آنها را به یک پرس مشخص نسبت داد؛ مثل اجاره، آب و برق، بخشی از حقوق کارکنان، تعمیرات، استهلاک تجهیزات و هزینههای عمومی.
در مقابل، اگر برای هر پیتزا یک جعبه مشخص مصرف میشود، هزینه آن را میتوان مستقیما به همان محصول نسبت داد.
برای مدیریت مالی رستوران بهتر است این دو گروه از هم تفکیک شوند.
بهعنوان مثال، اگر هزینه سربار ماهانه ۱۰۰ میلیون تومان باشد و رستوران در ماه ۵,۰۰۰ سفارش داشته باشد، میتوان برای یک مدل ساده:
۱۰۰,۰۰۰,۰۰۰ ÷ ۵,۰۰۰ = ۲۰,۰۰۰ تومان
سهم متوسط سربار هر سفارش را در نظر گرفت.
البته این روش یک تقریب مدیریتی است. در رستورانهایی با منوی متنوع، بهتر است سهم سربار بر اساس تعداد فروش، زمان آمادهسازی، مصرف تجهیزات یا سایر محرکهای هزینه با دقت بیشتری تخصیص پیدا کند.
نباید یک درصد ثابت برای تمام منو تعیین کرد.
فرض کنید یک کافه سه محصول دارد:
| محصول | قیمت فروش | هزینه بستهبندی | درصد بستهبندی از فروش |
| قهوه | ۱۰۰,۰۰۰ | ۸,۰۰۰ | ۸٪ |
| ساندویچ | ۱۸۰,۰۰۰ | ۱۵,۰۰۰ | ۸.۳٪ |
| پاستا | ۲۵۰,۰۰۰ | ۲۵,۰۰۰ | ۱۰٪ |
همانطور که مشخص است، سهم بستهبندی در هر محصول متفاوت است.
بنابراین در قیمتگذاری منو بهتر است برای هر محصول یک برگه بهای تمامشده مستقل داشته باشید.
این کار مخصوصا زمانی اهمیت پیدا میکند که اندازه ظرف، نوع جعبه یا تعداد اقلام همراه سفارش بین محصولات مختلف تغییر میکند.
در سفارش حضوری ممکن است یک غذا فقط به ظرف اصلی نیاز داشته باشد؛ اما سفارش دلیوری میتواند هزینههای بیشتری ایجاد کند:
پس اگر بخش قابلتوجهی از فروش رستوران از طریق ارسال است، بهتر است بهای تمامشده سفارش دلیوری جداگانه محاسبه شود.
برای مثال، ممکن است یک محصول در فروش حضوری هزینه بستهبندی ۱۰ هزار تومان داشته باشد، اما همان سفارش در دلیوری به ۱۸ هزار تومان برسد.
اگر این اختلاف در قیمتگذاری دیده نشود، فروش آنلاین میتواند حاشیه سود کمتری نسبت به فروش حضوری ایجاد کند؛ حتی اگر قیمت غذا در هر دو کانال یکسان باشد.
قیمت بستهبندی مانند بسیاری از اقلام مصرفی ثابت نمیماند. تغییر قیمت مواد اولیه، چاپ، حملونقل یا خرید در حجمهای متفاوت میتواند هزینه هر واحد را تغییر دهد.
بهتر است حداقل در این شرایط، محاسبات را بهروزرسانی کنید:
اگر جعبهای را قبلا ۸ هزار تومان میخریدید و اکنون ۱۲ هزار تومان شده است، تفاوت ۴ هزار تومانی در هر سفارش شاید کوچک به نظر برسد؛ اما در مقیاس ماهانه میتواند رقم قابلتوجهی ایجاد کند.
مثلا با فروش ۵,۰۰۰ سفارش در ماه:
۴,۰۰۰ × ۵,۰۰۰ = ۲۰,۰۰۰,۰۰۰ تومان
یعنی فقط همین تغییر میتواند ماهانه ۲۰ میلیون تومان به هزینه بستهبندی اضافه کند.
برای مدیریت مالی رستوران لازم نیست از ابتدا سیستم پیچیدهای طراحی کنید. یک فایل اکسل یا نرمافزار حسابداری میتواند با چند ستون اصلی شروع شود:
| محصول | بستهبندی اصلی | اقلام جانبی | هزینه کل بستهبندی | قیمت فروش | درصد بستهبندی |
| پیتزا | جعبه | سس، دستمال، کیسه | ۲۰,۰۰۰ | ۲۰۰,۰۰۰ | ۱۰٪ |
| برگر | جعبه | سس، دستمال، کیسه | ۱۵,۰۰۰ | ۱۸۰,۰۰۰ | ۸.۳٪ |
| پاستا | ظرف | درب، کیسه، قاشق | ۲۵,۰۰۰ | ۲۵۰,۰۰۰ | ۱۰٪ |
با بهروزرسانی منظم این جدول، میتوانید بفهمید کدام محصولات بیشترین هزینه بستهبندی را ایجاد میکنند و چه مقدار از فروش هر محصول صرف این بخش میشود.
چند اشتباه ساده میتواند محاسبات قیمتگذاری را منحرف کند:
بستهبندی فقط جعبه نیست. کیسه، درب، سس، دستمال و سایر اقلام مصرفی هم باید محاسبه شوند.
هزینه بستهبندی محصولات مختلف یکسان نیست. بهتر است هزینه واقعی هر محصول محاسبه شود.
سفارش ارسالشده معمولا اقلام بیشتری نسبت به سفارش حضوری نیاز دارد.
اگر قیمت خرید بستهبندی تغییر کرده اما فایل بهای تمامشده همچنان با عدد قدیمی کار کند، قیمتگذاری شما دیگر دقیق نیست.
اضافهکردن درصدی به هزینه با تعیین حاشیه سود مشخص از قیمت فروش یکسان نیست. این تفاوت باید در فرمول قیمتگذاری لحاظ شود.
قبل از نهاییکردن قیمت یک محصول، این موارد را بررسی کنید:
درصد ثابتی برای همه رستورانها وجود ندارد. این عدد به نوع غذا، نوع بستهبندی، قیمت محصول و مدل فروش بستگی دارد. بهتر است ابتدا هزینه واقعی بستهبندی هر پرس محاسبه و سپس نسبت آن به قیمت فروش بررسی شود.
بله. اقلامی که مستقیما برای تحویل هر سفارش مصرف میشوند، مانند جعبه، ظرف، درب و کیسه، بهتر است در محاسبه بهای تمامشده محصول لحاظ شوند.
برای محاسبه سهم بستهبندی از قیمت فروش میتوان از این فرمول استفاده کرد:
درصد هزینه بستهبندی = هزینه بستهبندی هر پرس ÷ قیمت فروش × ۱۰۰
اگر سفارش دلیوری نسبت به فروش حضوری اقلام بیشتری مصرف میکند، بهتر است هزینه بستهبندی آن جداگانه محاسبه شود. این کار تصویر دقیقتری از سودآوری هر کانال فروش ایجاد میکند.
اگر افزایش قیمت بستهبندی باعث رشد معنادار بهای تمامشده شود، باید در مدل قیمتگذاری بررسی شود. لازم نیست هر افزایش کوچکی مستقیما به قیمت منو منتقل شود؛ ابتدا باید اثر آن بر حاشیه سود واقعی مشخص شود.
هزینه بستهبندی معمولا با تعداد سفارشها تغییر میکند و در بسیاری از موارد مستقیما به هر پرس قابل تخصیص است. هزینه سربار شامل هزینههایی مانند اجاره، انرژی، استهلاک و سایر هزینههای عمومی کسبوکار است که معمولا باید بین محصولات یا سفارشها تخصیص داده شود.
محاسبه هزینه بستهبندی در قیمت غذا باید بخشی از فرایند اصلی قیمتگذاری منوی رستوران باشد، نه یک هزینه فرعی که بعد از تعیین قیمت نادیده گرفته شود. برای رسیدن به عدد واقعی، هزینه جعبه، ظرف، درب، کیسه، سس، دستمال و سایر اقلام مصرفی هر سفارش را محاسبه کنید و آن را در بهای تمامشده محصول قرار دهید.
در مثال پیتزای ۲۰۰ هزار تومانی، اگر هزینه بستهبندی ۲۰ هزار تومان باشد، بستهبندی بهتنهایی ۱۰ درصد قیمت فروش را تشکیل میدهد. همین عدد در تعداد بالای سفارشها میتواند تأثیر مستقیمی بر سودآوری کسبوکار داشته باشد.
بهترین روش این است که برای هر محصول، بهای تمامشده جداگانه داشته باشید، هزینه بستهبندی را بهصورت دورهای بهروزرسانی کنید و قیمت منو را بر اساس کل هزینهها و حاشیه سود هدف تعیین کنید. با این رویکرد، قیمتگذاری از یک تخمین ساده به یک تصمیم مالی قابلاندازهگیری تبدیل میشود.